
 The Specialty News
Le secrétaire au Trésor Bessent instrumentalise un trésor de guerre de $1 Trillion pour faire reculer les rendements obligataires
En menaçant de contourner la Federal Reserve et d'utiliser le Treasury General Account pour financer des rachats d'obligations, le gouvernement américain orchestre une injection massive de liquidités.
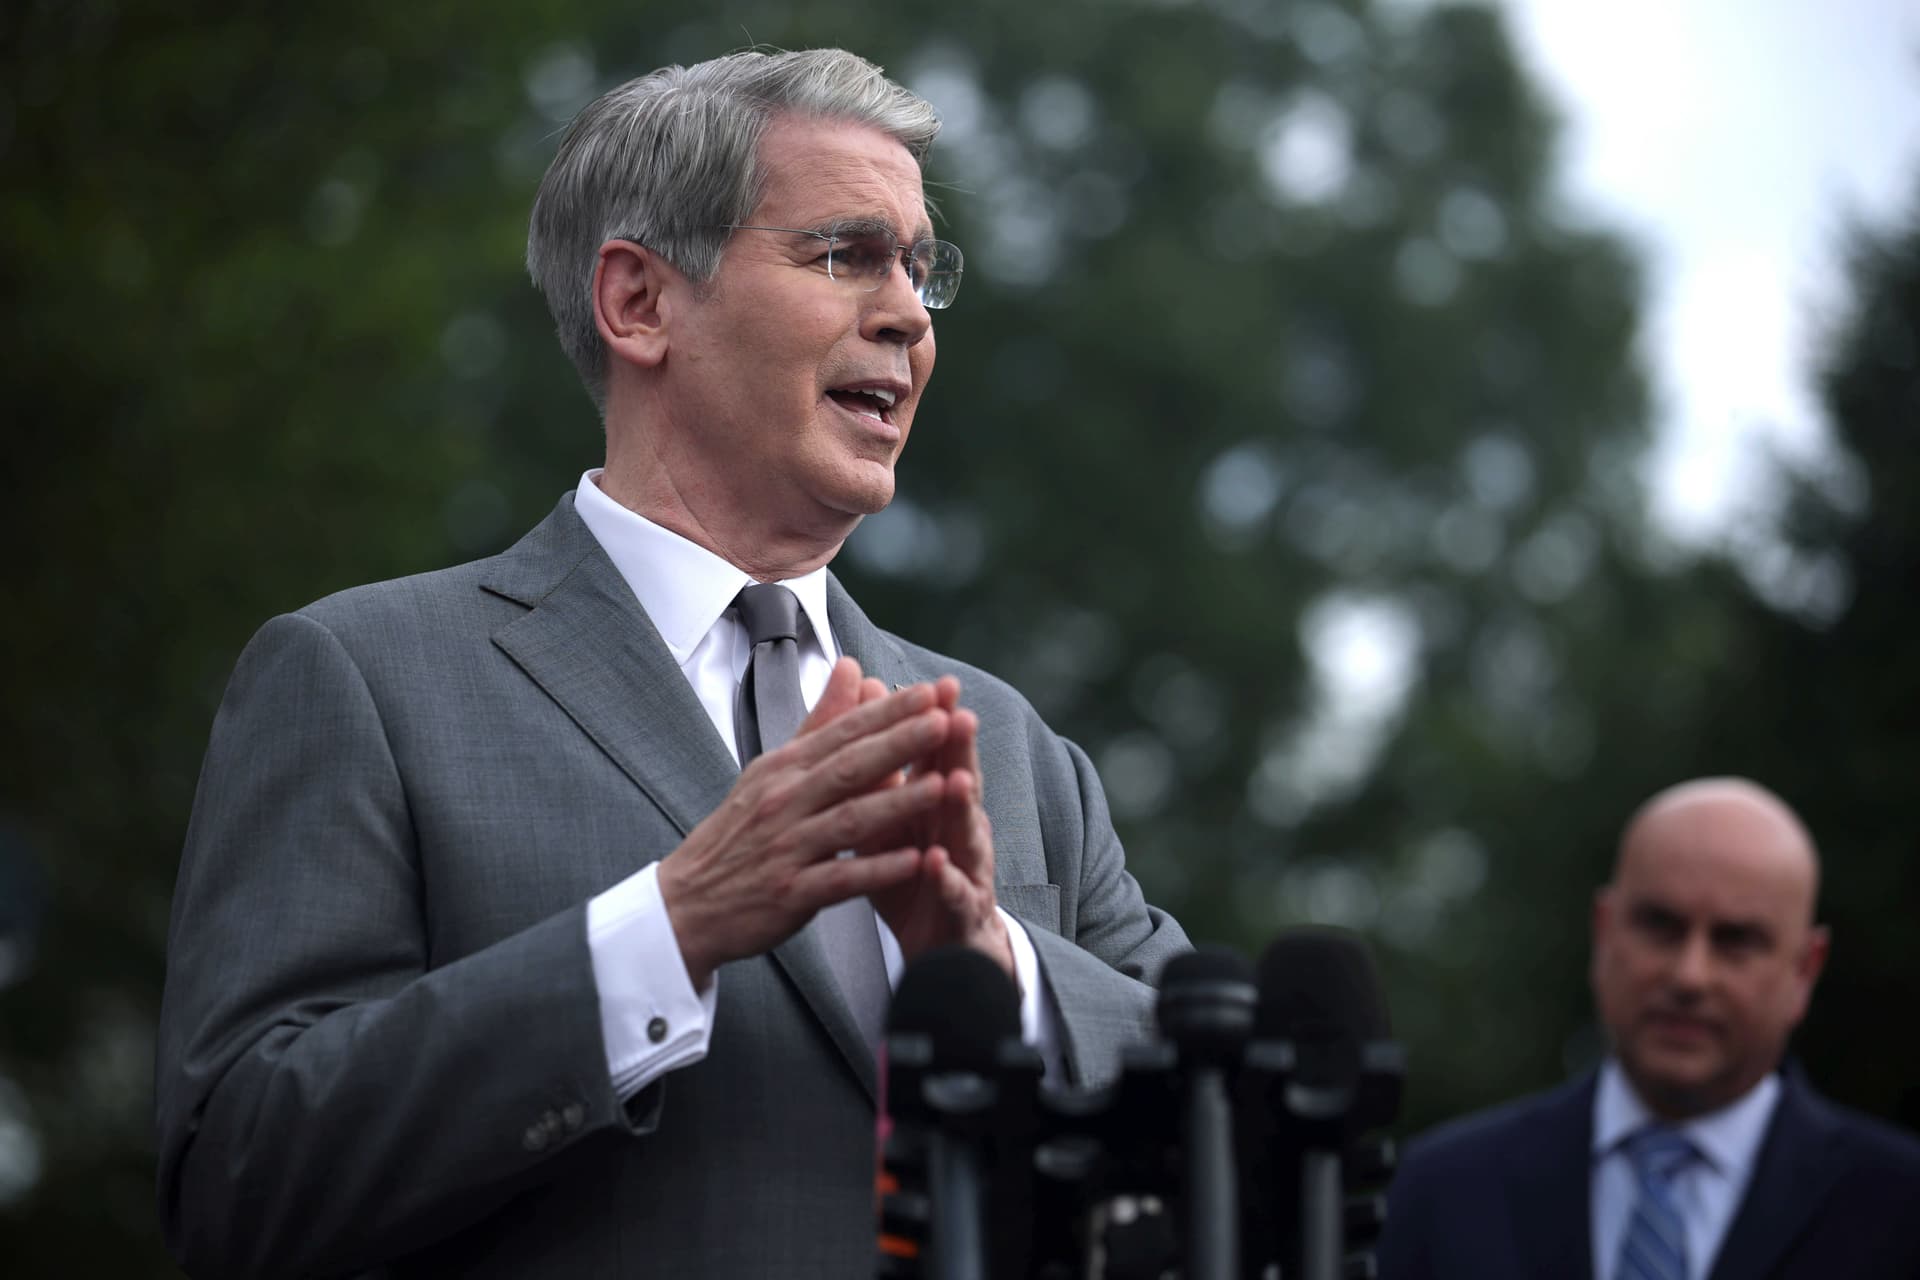
Le compte courant du gouvernement américain affiche près de $1 trillion, et le secrétaire au Trésor Scott Bessent est prêt à le dépenser. Face à une dette nationale de $40 trillion et à des rendements obligataires à 30 ans qui dépassent les 5.3% — des niveaux inédits depuis 2007 —, le Trésor prévoit de doubler ses opérations de rachat d'obligations d'État plus anciennes. Mais le véritable séisme ne réside pas dans les rachats eux-mêmes, mais dans la manière dont Bessent prévoit de les financer, signalant un changement sismique dans la gestion des rouages financiers des United States.
Le Treasury Twist
Mi-août, le Trésor a annoncé qu'il doublerait ses opérations de rachat d'obligations plus anciennes à 10 et 30 ans pour les porter à au moins $4 billion par opération. Au départ, Wall Street a accueilli la nouvelle avec indifférence. Les traders ont supposé que le gouvernement se contenterait d'émettre un montant correspondant de bons à court terme pour payer les obligations à long terme. Si vous remboursez une carte de crédit en contractant un prêt personnel, votre dette globale ne change pas. Vous ne faites que déplacer le fardeau. Sans surprise, les rendements obligataires ont rapidement rebondi pour retrouver leurs sommets punitifs.
C'est alors qu'est survenu le coup de théâtre. Le 24 août, des sources ont révélé que Bessent envisageait de contourner entièrement l'émission de nouvelles dettes. Au lieu de cela, il pourrait puiser directement dans le Treasury General Account (TGA) — qui est essentiellement le méga-compte courant du gouvernement détenu auprès de la Federal Reserve. Au cours de son mandat, Bessent a discrètement gonflé ce compte pour le porter entre $935 billion et $950 billion, dépassant largement les objectifs historiques de $550 billion à $600 billion maintenus sous les administrations précédentes.
Utiliser de l'argent frais provenant du TGA pour racheter de la dette modifie la physique financière du marché. Plutôt que d'échanger simplement un type de dette contre un autre, cette manœuvre représente une véritable injection de liquidités nettes dans le système financier. Lorsque les marchés ont digéré cette possibilité, la réaction a été immédiate. Le cours des obligations a rebondi, ramenant le rendement à 10 ans à 4.69% et orientant le rendement à 30 ans à la baisse. Le Trésor montre clairement qu'il ne se laissera pas enfermer dans des procédures opérationnelles standard. Comme l'a observé Molly Brooks, stratège des taux américains chez TD Securities : « Il semble qu'ils soient prêts à être moins prévisibles qu'avant... Nous devons laisser plus d'options sur la table. »
“Il semble qu'ils soient prêts à être moins prévisibles qu'avant... Nous devons laisser plus d'options sur la table.”— Molly Brooks
L'avènement de la dominance budgétaire
Cette manœuvre est d'une importance capitale en raison de ce qu'elle annonce pour l'avenir de l'architecture financière américaine. Pendant des décennies, les opérations d'open market destinées à modifier la liquidité systémique et à faire bouger les rendements à long terme ont été le superpouvoir exclusif de la Federal Reserve. Pensez au Quantitative Easing de Ben Bernanke après 2008 ou à l'« Operation Twist » de la Fed en 2011. Aujourd'hui, le Trésor prouve qu'il n'a pas besoin d'attendre que le nouveau président de la Fed, Kevin Warsh, baisse les taux d'intérêt. En utilisant sa réserve de liquidités d'un trillion de dollars, la branche budgétaire a construit son propre bazooka.
Cela ouvre la voie à une ère de « dominance budgétaire », où le Trésor joue un rôle proactif et agile dans la stabilisation des marchés mondiaux afin de protéger l'économie américaine des répercussions de coûts d'emprunt exorbitants. Cependant, ce nouveau superpouvoir comporte des limites strictes. Le marché de la dette américaine est un monstre de $40 trillion. Bien qu'un TGA de $1 trillion semble infini pour le commun des mortels, seule une fraction de cette somme — environ $100 billion à $200 billion — peut raisonnablement être déployée comme réserve utilisable sans menacer la capacité du gouvernement à financer ses opérations quotidiennes et les urgences.
L'économiste Robert Brusca a souligné ce plafond avec pertinence, rappelant que le Trésor ne peut pas inventer de l'argent. S'ils puisent dans une réserve de liquidités non dépensées, ils ne pourront tout simplement pas la dépenser pour autre chose plus tard. En fin de compte, la menace d'un trillion de dollars brandie par Bessent est tout autant psychologique que structurelle. En mettant le TGA sur la table, Bessent lance un avertissement à quiconque parie contre les obligations américaines. Le Trésor a développé des outils sophistiqués pour lutter contre les flambées de rendements, prouvant que lorsque les rouages financiers s'enrayent, le gouvernement dispose de plus d'une clé à molette.
Ce que les gens en disent

“🇺🇸 TREASURY COULD TAP $935 BILLION CASH PILE The US Treasury could use its $935 billion cash stockpile to fund expanded bond buybacks, rather than relying solely on new short-term debt issuance. The move could give Treasury Secretary Scott Bessent more firepower to reduce”

“Treasury Secretary Bessent doubles US long-bond buybacks in the face of surging yields”

“US long-term bonds slide as Bessent intervention fails to soothe investors. US long-term govt bonds were hit with a fresh wave of selling today as Treasury secretary Scott Bessent’s intervention to prop up the market failed to soothe investor jitters @FT Breaking News”
How TGA Buybacks Lower Yields
The Brief
Restez curieux
IA et technologie : ce qui change et pourquoi cela compte.
Votre sélection quotidienne, en anglais ou en espagnol.
Gratuit pour toujours. Désabonnement à tout moment.
Plus d'articles



Conversation
Lancer la conversation