
 The Specialty News
El secretario del Tesoro Bessent utiliza como arma una reserva de efectivo de $1 Trillion para contener el rendimiento de los bonos
Al amenazar con eludir a la Federal Reserve y utilizar la Treasury General Account para financiar la recompra de bonos, el gobierno de EE. UU. está orquestando una inyección masiva de liquidez.
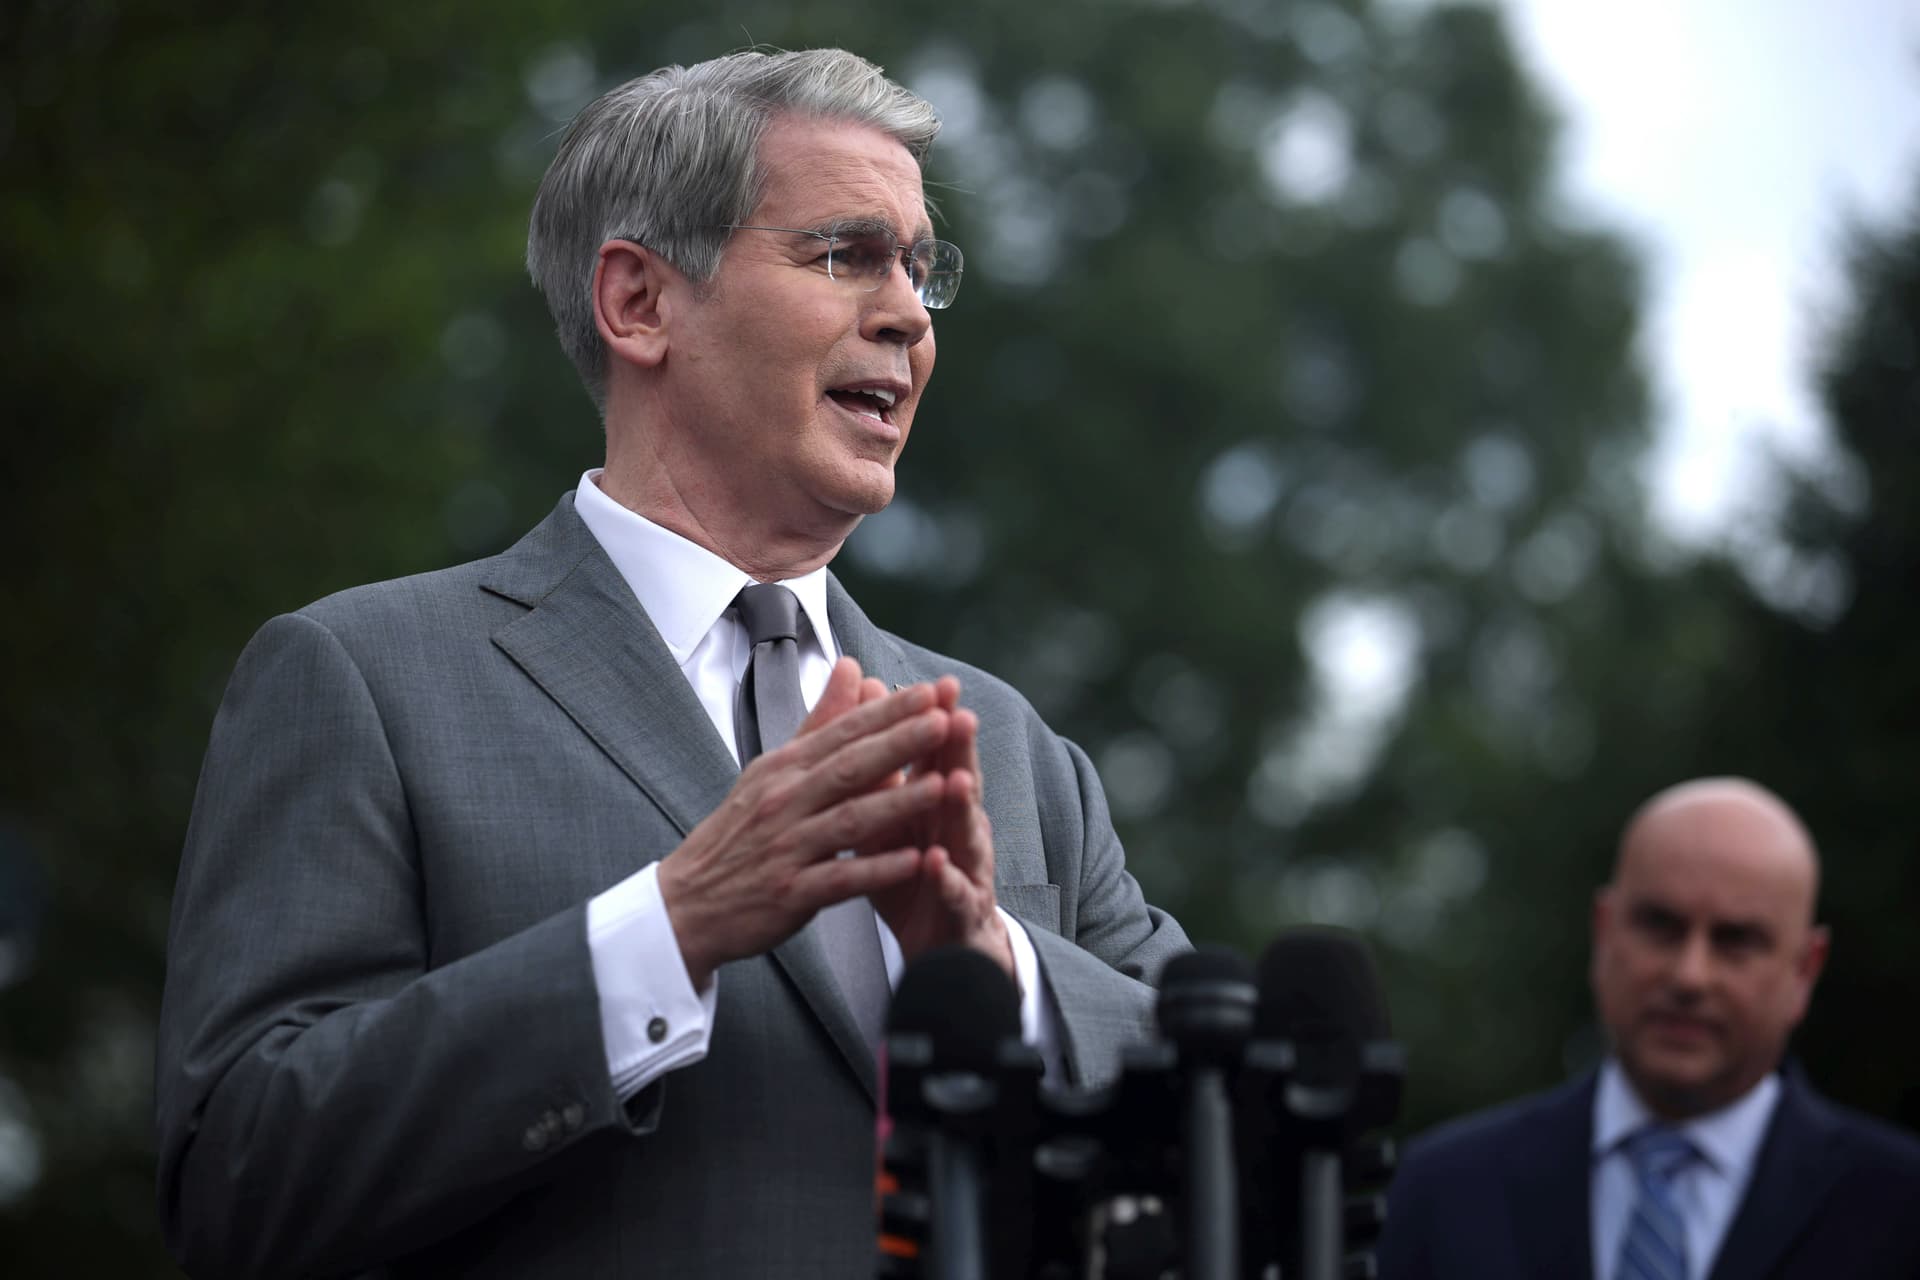
La cuenta corriente del gobierno de EE. UU. cuenta con casi $1 trillion, y el secretario del Tesoro, Scott Bessent, está listo para gastarlo. Ante una deuda nacional de $40 trillion y rendimientos de los bonos a 30-year que superan el 5.3% —niveles no vistos desde 2007—, el Tesoro planea duplicar sus operaciones de recompra de bonos gubernamentales más antiguos. Pero la verdadera onda de choque no son las recompras en sí, sino cómo planea Bessent pagarlas, lo que señala un giro sísmico en la forma en que Estados Unidos gestiona sus engranajes financieros.
El Twist del Tesoro
A mediados de agosto, el Tesoro anunció que duplicaría sus operaciones de recompra de bonos más antiguos de 10-to-30-year a al menos $4 billion por operación. Al principio, Wall Street bostezó. Los operadores asumieron que el gobierno simplemente emitiría una cantidad correspondiente de letras a corto plazo para pagar los bonos a largo plazo. Si pagas una tarjeta de crédito solicitando un préstamo personal, tu deuda total no cambia. Solo estás redistribuyendo la carga. Como era de esperar, los rendimientos de los bonos volvieron a subir rápidamente a sus niveles máximos.
Luego vino el giro de la trama. El 24 de agosto, diversas fuentes revelaron que Bessent está considerando eludir por completo la emisión de nueva deuda. En su lugar, podría recurrir directamente a la Treasury General Account (TGA), que es básicamente la megacuenta corriente del gobierno mantenida en la Federal Reserve. Durante su mandato, Bessent ha incrementado silenciosamente esta cuenta hasta situarla entre $935 billion y $950 billion, superando con creces los objetivos históricos de entre $550 billion y $600 billion mantenidos bajo administraciones anteriores.
El uso de dinero en efectivo de la TGA para recomprar deuda cambia la física financiera del mercado. En lugar de limitarse a cambiar un tipo de deuda por otro, esta maniobra representa una inyección real y neta de nueva liquidez en el sistema financiero. Cuando los mercados asimilaron esta posibilidad, la reacción fue inmediata. Los precios de los bonos se recuperaron de nuevo, lo que redujo el rendimiento a 10-year al 4.69% y empujó a la baja el rendimiento a 30-year. El Tesoro está dejando claro que no se dejará encasillar por los procedimientos operativos habituales. Como observó Molly Brooks, estratega de tipos de interés de EE. UU. en TD Securities: "Parece que están dispuestos a ser menos predecibles de lo que solían ser... Tenemos que dejar más opciones sobre la mesa".
“Parece que están dispuestos a ser menos predecibles de lo que solían ser... Tenemos que dejar más opciones sobre la mesa.”— Molly Brooks
El amanecer de la dominancia fiscal
Esta maniobra es de suma importancia por lo que señala para el futuro de la arquitectura financiera estadounidense. Durante décadas, las operaciones de mercado abierto destinadas a alterar la liquidez sistémica y mover los rendimientos a largo plazo han sido el superpoder exclusivo de la Federal Reserve. Pensemos en el Quantitative Easing posterior a 2008 de Ben Bernanke o en la "Operation Twist" de la Fed en 2011. Ahora, el Tesoro demuestra que no necesita quedarse de brazos cruzados esperando a que el recién nombrado presidente de la Fed, Kevin Warsh, recorte los tipos de interés. Al utilizar su reserva de efectivo de un trillion de dólares, la rama fiscal ha construido su propio bazuca.
Esto abre la puerta a una era de "dominancia fiscal", en la que el Tesoro asume un papel proactivo y ágil en la estabilización del mercado global para proteger la economía de EE. UU. de los efectos colaterales de unos costos de endeudamiento desorbitados. Sin embargo, este nuevo superpoder tiene limitaciones estrictas. El mercado de deuda de EE. UU. es un gigante de $40 trillion. Aunque una TGA de $1 trillion suena infinita para una persona normal, en realidad solo una fracción de ella —aproximadamente entre $100 billion y $200 billion— puede desplegarse de manera realista como un colchón utilizable sin amenazar la capacidad del gobierno para financiar las operaciones cotidianas y las emergencies.
El economista Robert Brusca destacó acertadamente este límite, señalando que el Tesoro no puede inventar dinero. Si recurren a una reserva de efectivo no gastada, simplemente no podrán gastarla en otra cosa más adelante. En última instancia, la amenaza de un trillion de dólares de Bessent es tanto psicológica como estructural. Al poner la TGA sobre la mesa, Bessent lanza una advertencia a cualquiera que apueste contra los bonos de EE. UU. El Tesoro ha desarrollado herramientas sofisticadas para combatir los picos de rendimiento, demostrando que cuando los engranajes financieros se atascan, el gobierno tiene más de una llave inglesa.
Lo que dice la gente

“🇺🇸 TREASURY COULD TAP $935 BILLION CASH PILE The US Treasury could use its $935 billion cash stockpile to fund expanded bond buybacks, rather than relying solely on new short-term debt issuance. The move could give Treasury Secretary Scott Bessent more firepower to reduce”

“Treasury Secretary Bessent doubles US long-bond buybacks in the face of surging yields”

“US long-term bonds slide as Bessent intervention fails to soothe investors. US long-term govt bonds were hit with a fresh wave of selling today as Treasury secretary Scott Bessent’s intervention to prop up the market failed to soothe investor jitters @FT Breaking News”
How TGA Buybacks Lower Yields
The Brief
Mantén la curiosidad
IA y tecnología: qué cambia y por qué importa.
Tu selección diaria, en inglés o español.
Gratis para siempre. Cancela cuando quieras.
Más historias



Conversación
Inicia la conversación