
 The Specialty News
Nvidia vise un trimestre à $108B alors que les pénuries de mémoire menacent la croissance de l'IA
Le fabricant de puces est en passe d'éclipser les ventes annuelles d'Apple et d'Alphabet, mais les chaînes d'approvisionnement physiques finissent par brider sa croissance explosive.
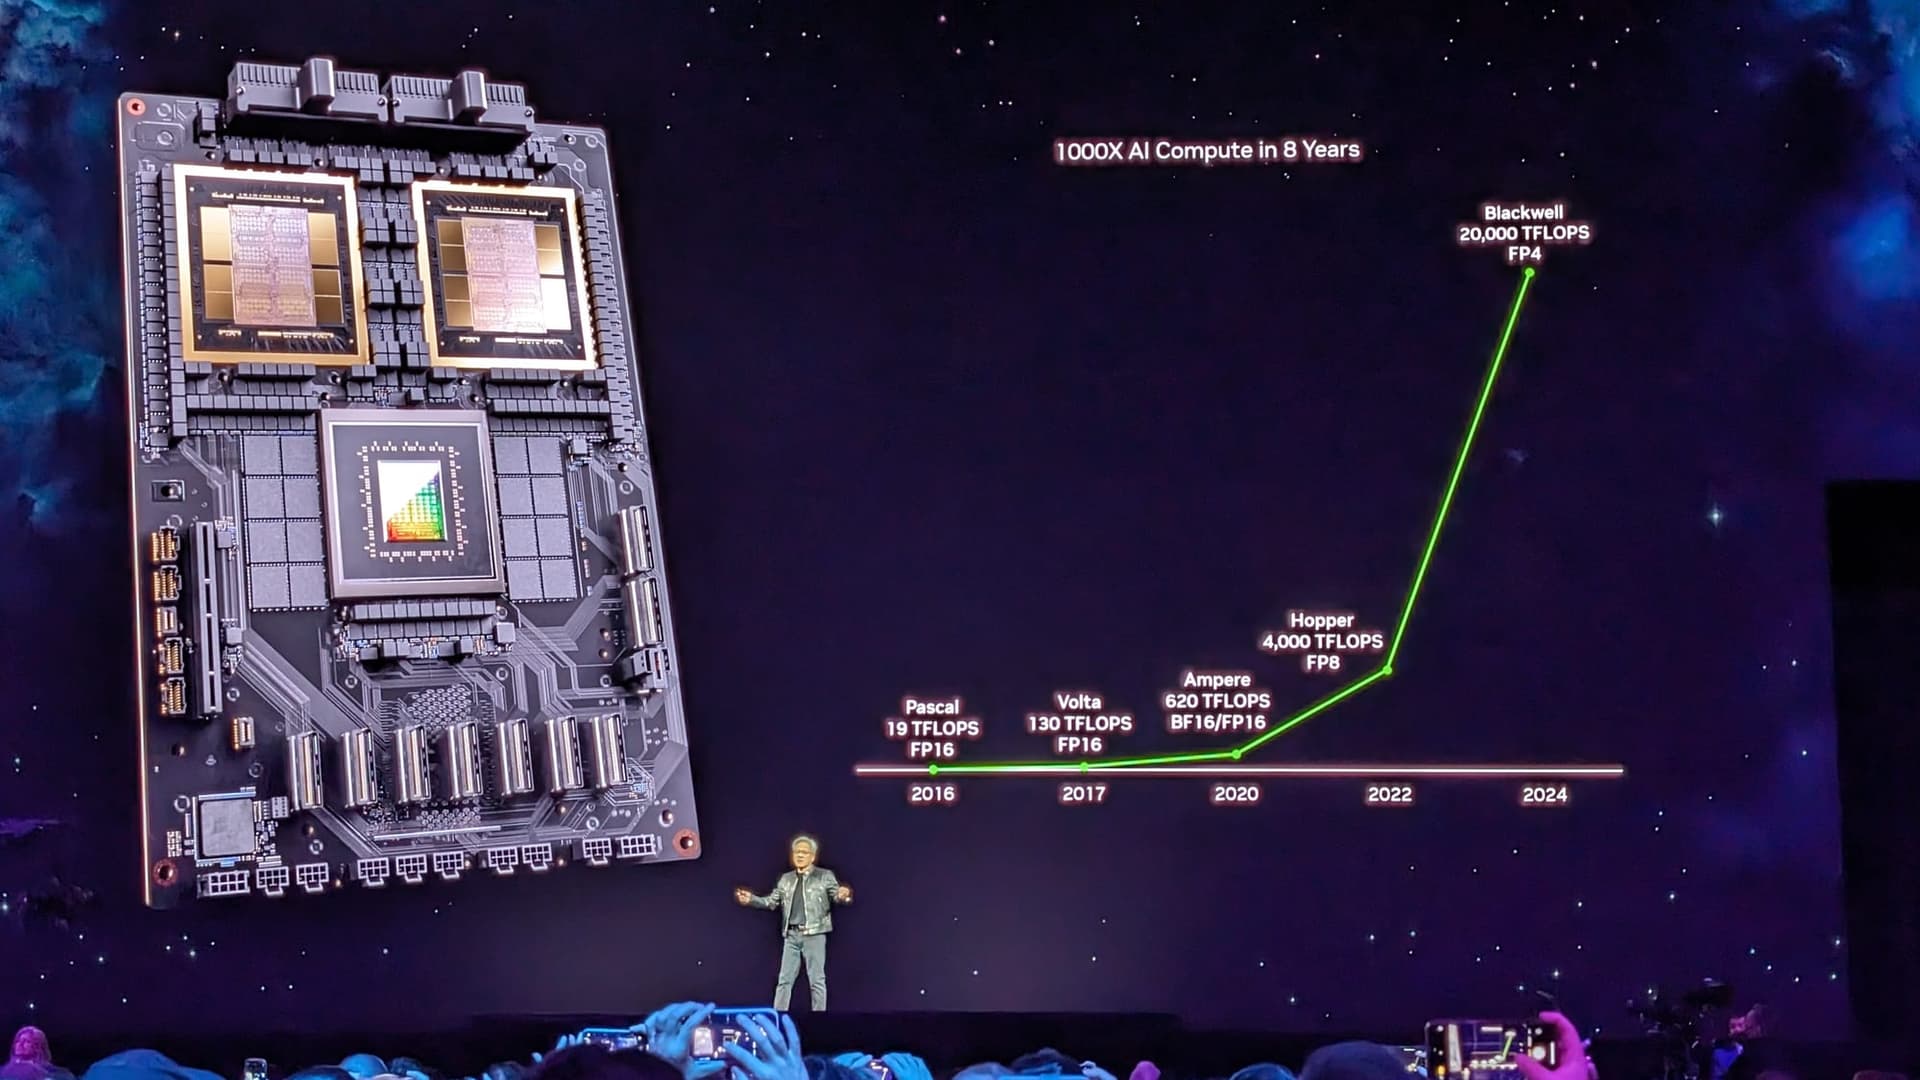
Soixante-dix pour cent des effectifs de Nvidia sont désormais millionnaires. Le chiffre d'affaires trimestriel de l'entreprise a bondi de 1,730% en exactement quatre ans, transformant un fabricant de matériel en un véritable État économique. Aujourd'hui, Nvidia a publié des prévisions qui redéfinissent l'échelle du secteur technologique : $108 milliards de chiffre d'affaires pour un seul trimestre à venir. Cet objectif — qui contraste fortement avec les modestes $5.9 milliards réalisés au cours du même trimestre en 2023 — met l'entreprise sur la voie d'un rythme annuel de $432 milliards, générant plus de liquidités en quelques mois que ses rivaux historiques Intel et AMD réunis sur une année entière.
La fin de l'ère de l'entraînement
Pendant deux ans, Wall Street a supposé que le boom de l'IA était une dépense d'investissement massive et ponctuelle. Les géants de la tech ont stocké du matériel pour entraîner des modèles génératifs statiques. Mais le PDG Jensen Huang mène de manière agressive une transition vers « l'inférence agentique ». Cette nouvelle phase repose sur des systèmes autonomes qui raisonnent, recherchent, codent et agissent en continu, générant des centaines de milliers de tokens par tâche.
Pour répondre à cette hausse exponentielle de la demande de calcul, Huang a précipité la production de masse de l'architecture de supercalcul de nouvelle génération Vera Rubin. L'intelligence artificielle d'hier était un projet de curiosité fonctionnant en veille. Les systèmes agentiques d'aujourd'hui fonctionnent en permanence, transformant la puissance de calcul d'un coût de recherche irrécupérable en un service public numérique hautement rentable.
“L'IA a atteint son point d'inflexion. Elle accomplit un travail utile. Ses tokens sont productifs et rentables. Désormais, le calcul est synonyme de revenus.”— Jensen Huang
Le côté demande de l'équation de Huang est parfait, des acheteurs comme Amazon Web Services ayant verrouillé des commandes pour 2 millions de GPU jusqu'en 2028. Mais honorer ces commandes nécessite des matériaux que le marché ne peut physiquement pas extraire, raffiner et assembler assez rapidement.
La réalité de la chaîne d'approvisionnement selon la directrice financière
Alors que Huang vend une nouvelle révolution industrielle, la directrice financière Colette Kress joue le rôle de la réaliste obligée de tempérer des attentes insatiables. Lors de la publication des résultats de l'entreprise fin août, elle a fait état d'un chiffre d'affaires record de $96.2 milliards au deuxième trimestre. Pourtant, l'action de Nvidia a brièvement baissé dans les échanges après-bourse. Les prévisions officieuses de Wall Street exigeaient une perfection absolue, et Kress a opposé une dure réalité physique.
De graves contraintes d'approvisionnement en puces mémoire signifient que les marges brutes impeccables de 75% de Nvidia vont temporairement se contracter à 71% au cours des prochains trimestres. Les prévisions des clients indiquent que la demande pourrait doubler l'année prochaine. Le problème est que la chaîne d'approvisionnement physique plafonne la capacité de livraison de l'entreprise.
Kress gère un équilibre délicat entre les réalités matérielles et les attentes financières. Cette friction s'intensifie alors que les critiques se penchent de près sur la manière exacte dont Nvidia s'assure que ses puces s'arrachent si prévisiblement.
Le coût de la demande fabriquée
Nvidia n'attend pas passivement que de jeunes fournisseurs de cloud comme CoreWeave et Nebius trouvent leurs marques. Le fabricant de puces a injecté des milliards de dollars en capital-risque dans des startups de l'IA, qui utilisent ensuite ces fonds pour acheter du matériel Nvidia. Les sceptiques qualifient ce montage de financement circulaire, affirmant qu'il soutient artificiellement la demande et gonfle les comptes de l'entreprise.
Kress reconnaît ouvertement les critiques croissantes, défendant cette stratégie comme un capital d'amorçage nécessaire pour les infrastructures numériques émergentes. Les régulateurs et les investisseurs renforcent leur surveillance, cherchant le moindre signe montrant que la demande sous-jacente est un château de cartes. Mais à mesure que les protocoles agentiques s'intègrent plus profondément dans les logiciels d'entreprise, les indicateurs d'utilisation suggèrent que les fondations sont structurellement solides.
Les enjeux sont désormais entièrement passés du commerce à la logistique. Lorsque vous êtes l'entreprise la plus valorisée au monde, votre principal adversaire n'est plus AMD ou Intel. La question n'est plus de savoir si Nvidia peut vendre des puces. Le test décisif est de savoir si les chaînes d'approvisionnement mondiales et les réseaux électriques régionaux peuvent construire des usines d'IA assez rapidement pour satisfaire les mathématiques.
Ce que les gens en disent

“$NVDA !!!!! NVIDIA Q2 2026 EARNINGS: - Revenue $96.2B +106% YoY - Data Center Revenue $89.0B +117% YoY - GAAP EPS $2.46 +128% YoY - GAAP Operating Income $63.7B +124% YoY - GAAP Gross Margin 75.0% - Returned $26B to Shareholders in Q2 - Q3 Revenue Guidance of $108B NVIDIA”

“Nvidia customers notified about AI-related price hikes above 15%”
Nvidia Growth Hits Supply Walls
The Brief
Restez curieux
IA et technologie : ce qui change et pourquoi cela compte.
Votre sélection quotidienne, en anglais ou en espagnol.
Gratuit pour toujours. Désabonnement à tout moment.
Plus d'articles



Conversation
Lancer la conversation