
 The Specialty News
Nvidia apunta a un trimestre de $108B mientras la escasez de memoria amenaza el crecimiento de la IA
El fabricante de chips va camino de eclipsar las ventas anuales de Apple y Alphabet, pero las cadenas de suministro físico están limitando finalmente su crecimiento explosivo
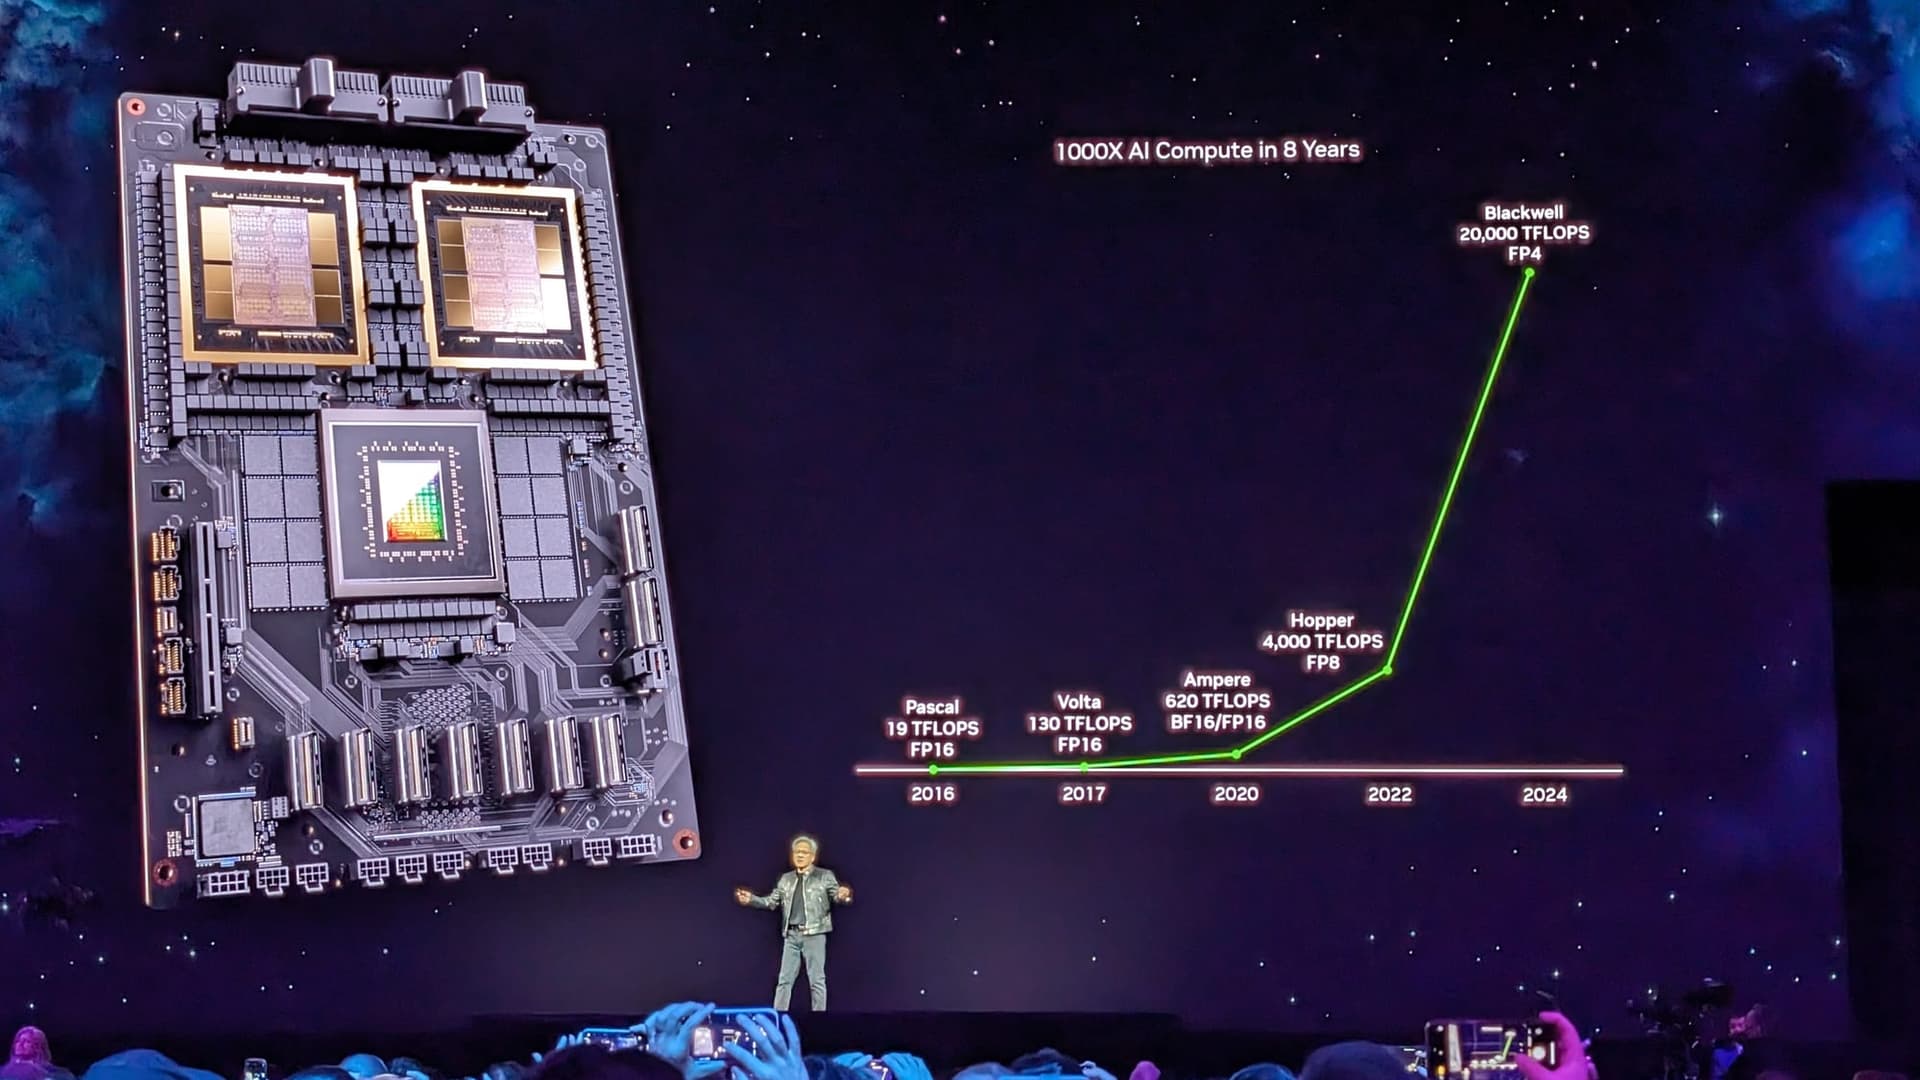
El setenta por ciento de la plantilla de Nvidia ya es millonaria. Los ingresos trimestrales de la compañía se han disparado un 1,730% en exactamente cuatro años, transformando a un fabricante de hardware en un estado económico. Ahora, Nvidia ha emitido un pronóstico que redefine la escala en el sector tecnológico: $108 billion en ingresos para un solo trimestre próximo. Ese objetivo —un marcado contraste con los meros $5.9 billion obtenidos en el mismo trimestre de 2023— sitúa a la firma en camino de alcanzar una tasa de ejecución anual de $432 billion, generando más efectivo en unos pocos meses de lo que sus rivales tradicionales Intel y AMD juntos ganaron en todo un año.
El fin de la era del entrenamiento
Durante dos años, Wall Street asumió que el auge de la IA era un gasto de capital masivo y de una sola vez. Los gigantes tecnológicos acumularon hardware para entrenar modelos generativos estáticos. Pero el CEO Jensen Huang está impulsando agresivamente una transición hacia la "inferencia agéntica". Esta nueva fase se basa en sistemas autónomos que razonan, investigan, programan y actúan continuamente, generando cientos de miles de tokens por tarea.
Para satisfacer este aumento exponencial de la demanda computacional, Huang aceleró la producción total de la arquitectura de supercomputación de próxima generación Vera Rubin. La inteligencia artificial de ayer era un proyecto novedoso que funcionaba en modo de espera. Los sistemas agénticos de hoy funcionan constantemente, convirtiendo la potencia de cálculo de un coste de investigación hundido en un servicio digital altamente rentable.
“La IA ha alcanzado su punto de inflexión. Está haciendo un trabajo útil. Sus tokens son productivos y rentables. Ahora, el cómputo es ingreso.”— Jensen Huang
El lado de la demanda de la ecuación de Huang es impecable, con compradores como Amazon Web Services asegurando pedidos de 2 millones de GPUs hasta 2028. Pero cumplir con esos pedidos requiere materiales que el mercado físicamente no puede extraer, refinar y ensamblar con la suficiente rapidez.
La realidad de la cadena de suministro para la CFO
Mientras Huang vende una nueva revolución industrial, la directora financiera Colette Kress actúa como la realista obligada a moderar unas expectativas insaciables. Durante la llamada de resultados de la compañía a finales de agosto, informó de unos ingresos récord de $96.2 billion en el segundo trimestre. Sin embargo, las acciones de Nvidia cayeron brevemente en las operaciones posteriores al cierre. Las cifras extraoficiales de Wall Street exigían una perfección absoluta, y Kress ofreció una cruda realidad física.
Las severas limitaciones de suministro en los chips de memoria significan que los impecables márgenes brutos del 75% de Nvidia se reducirán temporalmente al 71% en los próximos trimestres. Las previsiones de los clientes indican que la demanda podría duplicarse el próximo año. El problema es que la cadena de suministro físico limita la capacidad de entrega de la empresa.
Kress está gestionando un delicado equilibrio entre las realidades del hardware y las expectativas financieras. Esa fricción se está intensificando a medida que los críticos se centran en cómo exactamente Nvidia se asegura de que sus chips salgan de las estanterías de forma tan predecible.
El coste de fabricar la demanda
Nvidia no está esperando pasivamente a que los nuevos proveedores de la nube como CoreWeave y Nebius encuentren su sitio. El fabricante de chips ha invertido miles de millones de dólares en capital de riesgo en startups de IA, que luego utilizan esos fondos para adquirir hardware de Nvidia. Los escépticos señalan este acuerdo como financiación circular, argumentando que sostiene artificialmente la demanda e infla los libros de la empresa.
Kress reconoce abiertamente las crecientes críticas, defendiendo la estrategia como un capital semilla necesario para la infraestructura digital emergente. Los reguladores y los inversores están endureciendo su escrutinio, buscando cualquier señal de que la demanda subyacente sea un castillo de naipes. Pero a medida que los protocolos agénticos se integran más profundamente en el software empresarial, las métricas de uso sugieren que la base es estructuralmente sólida.
La situación ha pasado por completo de las ventas a la logística. Cuando eres la empresa más valiosa de la Tierra, tu principal adversario ya no es AMD o Intel. La pregunta ya no es si Nvidia puede vender chips. La prueba decisiva es si las cadenas de suministro globales y las redes eléctricas regionales pueden construir fábricas de IA lo suficientemente rápido como para satisfacer las matemáticas.
Lo que dice la gente

“$NVDA !!!!! NVIDIA Q2 2026 EARNINGS: - Revenue $96.2B +106% YoY - Data Center Revenue $89.0B +117% YoY - GAAP EPS $2.46 +128% YoY - GAAP Operating Income $63.7B +124% YoY - GAAP Gross Margin 75.0% - Returned $26B to Shareholders in Q2 - Q3 Revenue Guidance of $108B NVIDIA”

“Nvidia customers notified about AI-related price hikes above 15%”
Nvidia Growth Hits Supply Walls
The Brief
Mantén la curiosidad
IA y tecnología: qué cambia y por qué importa.
Tu selección diaria, en inglés o español.
Gratis para siempre. Cancela cuando quieras.
Más historias



Conversación
Inicia la conversación