
 The Specialty News
IMAX capta el 30% de los ingresos de los éxitos de taquilla y paraliza a todos los compradores potenciales
Con una valoración de $2 billion, el gigante de los cines es un error de redondeo para las grandes tecnológicas, pero adquirir el territorio neutral de la industria garantiza una guerra de estudios
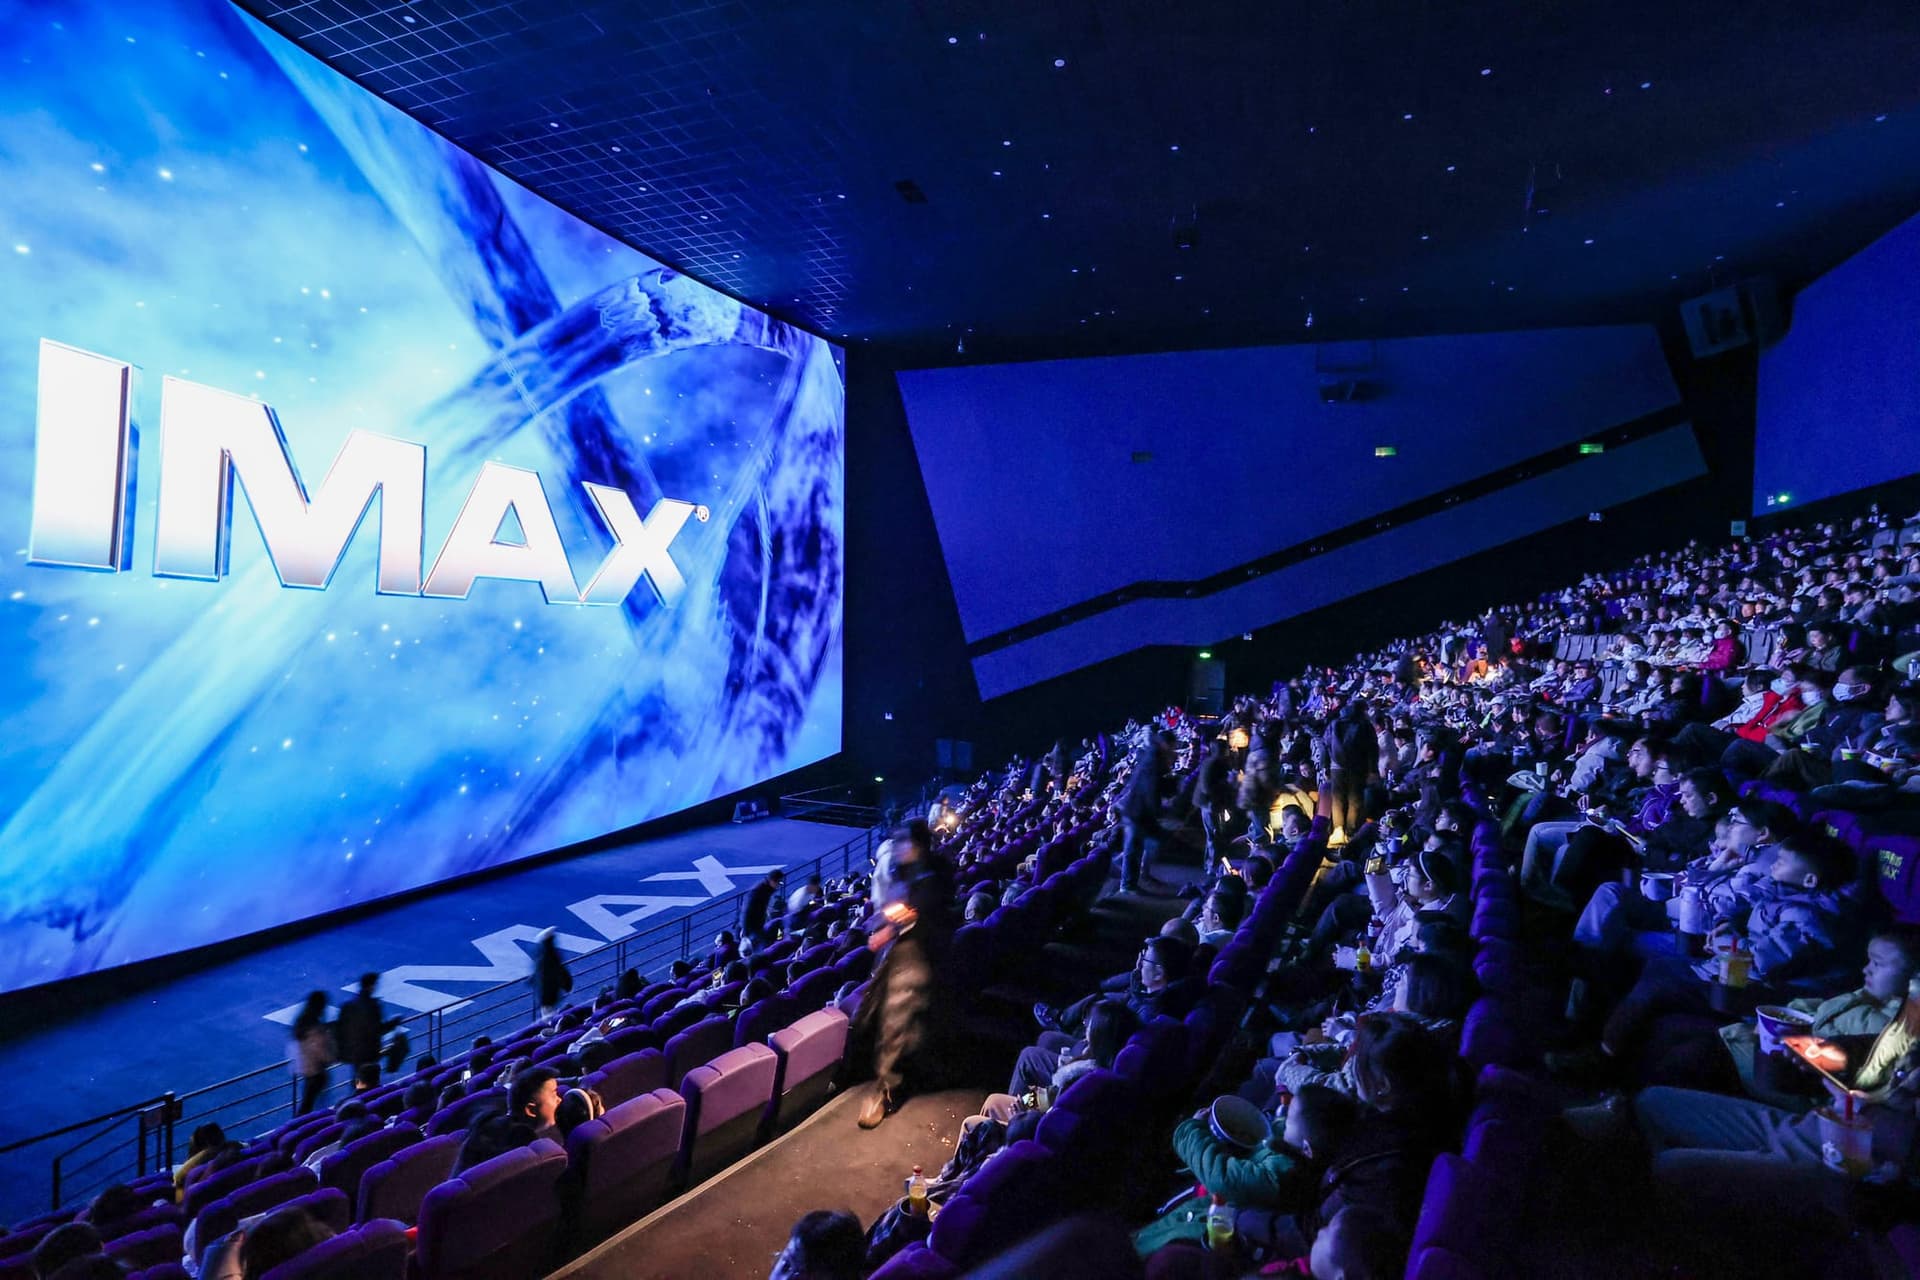
De las 200,000 pantallas de cine repartidas por todo el mundo, exactamente 1,865 pertenecen a IMAX. Esa huella microscópica del 0.9 por ciento capta habitualmente casi un tercio de la taquilla mundial total de los principales estrenos de gran presupuesto. Tras un julio de 2026 que batió récords, impulsado por la última epopeya de Christopher Nolan, las acciones de IMAX alcanzaron un máximo histórico por encima de los $50. El CEO Rich Gelfond ha señalado claramente que la empresa de 50 años de antigüedad está lista para un comprador, pero aún no se han materializado ofertas formales.
El error de redondeo de los $2 billion
Wall Street sitúa actualmente el valor empresarial de la compañía en aproximadamente $2 billion. Ese precio es menor de lo que Netflix genera en flujo de caja libre cada dos meses. Para gigantes tecnológicos como Apple o Amazon, comprar la red de distribución cinematográfica más prestigiosa del mundo es sumamente asequible. Para un estudio tradicional, representa una forma relativamente barata de capturar el único sector de alto margen del negocio del cine que está creciendo activamente.
Desde que Gelfond adquirió la compañía en una compra apalancada en 1994, ha transformado a IMAX de una peculiar atracción de museo en el principal motor de ganancias de Hollywood. Tras regresar de una baja médica por neumonía a principios de 2026, contrató a intermediarios para tantear discretamente el terreno de una adquisición. El producto es perfecto, las acciones están en su punto más alto y el precio es una ganga.
Los espectadores ahora pagan con gusto entre $20 y $50 por una entrada, siempre que la pantalla sea enorme y el sonido haga temblar físicamente sus asientos. El éxito de Nolan filmado completamente en 70mm, The Odyssey, superó los $400 million en ingresos solo en IMAX, demostrando que el formato es el salvavidas vital que mantiene rentable el cine de eventos. Pero la matemática básica de una adquisición choca con un fallo estructural fatal.
El territorio neutral de Hollywood
IMAX opera con un modelo de licencias de activos ligeros. La empresa se asocia con grandes cadenas de cines como AMC y Regal para construir las salas físicas, y luego trabaja con todos los principales estudios para suministrar las películas. Esta neutralidad absoluta es el núcleo de su negocio, y lo primero que un comprador destruiría al instante.
“Los demás estudios siempre sentirían que están en segundo plano.”— Eric Wold
Si Sony compra IMAX, toda la dinámica de la industria se fractura de inmediato. Universal no va a filmar su próxima gran producción con cámaras IMAX personalizadas si los ejecutivos sospechan que Sony dará ventanas de estreno preferentes a sus propias películas. Si Apple o Amazon compran la compañía para exhibir sus producciones originales de streaming, los estudios tradicionales retirarán su contenido, dejando esas pantallas gigantes a oscuras durante meses.
Una adquisición destinada a asegurar una joya de la corona la convierte, en cambio, en una frontera hostil. Esta profunda paranoia entre los competidores deja solo otra clase obvia de comprador, pero eso introduce un tipo de riesgo completamente diferente.
La trampa del capital privado
Una firma de capital privado como Apollo o KKR podría, en teoría, comprar IMAX sin desencadenar una guerra de estudios. Dado que estas firmas financieras carecen de catálogos de películas rivales, podrían preservar el estatus de la compañía como socio independiente para todo Hollywood.
Sin embargo, el capital privado prospera gracias a una agresiva reducción de costes para exprimir los márgenes. El sobreprecio que exige IMAX depende por completo de un control de calidad fanático, una investigación y desarrollo intensivos y una tecnología de proyección hecha a medida. Recortar esos presupuestos operativos para satisfacer la carga de la deuda de una adquisición degradaría rápidamente el estándar exacto que convence a un espectador de pagar el doble del precio de una entrada estándar.
IMAX ha construido una máquina perfecta que funciona solo mientras todos tengan el mismo turno en los controles. La compañía está demasiado integrada para ser propiedad de un participante, y demasiado especializada para ser desmantelada por partes por un tercero. En el Hollywood moderno, el premio supremo es un campo de batalla que nadie tiene permitido conquistar.
Lo que dice la gente


“SALE IMAGE: Michael Kamara DATE: 08/21/2026 ADDRESS: 1023 South Bedford Street MARKET: Los Angeles ASSET TYPE: Multifamily BUYER: Michael Berg SELLER: Wayne Shaphran BROKER: Michael Kamara - The Kamara Multifamily Group SALE PRICE: $1,550,000 UNITS: 6 ~ PPU: $258,333 SF:”
The $2B IMAX Acquisition Trap
The Brief
Mantén la curiosidad
IA y tecnología: qué cambia y por qué importa.
Tu selección diaria, en inglés o español.
Gratis para siempre. Cancela cuando quieras.
Más historias



Conversación
Inicia la conversación