
 The Specialty News
BankChain Alliance une a 39 estados para combatir la amenaza de las stablecoins de $310B
Con la mira puesta en un lanzamiento en 2027, miles de bancos comunitarios están uniendo sus recursos para construir una blockchain regulada y mantener los depósitos locales en sus balances.
El dinero se mueve y los bancos locales se están poniendo nerviosos. A mediados de 2026, el mercado global de stablecoins ha superado los $310 billion, absorbido en su mayoría por emisores privados. Para un banco regional en Texas o Iowa, esto no es solo una tendencia tecnológica: es una amenaza existencial para los depósitos que utilizan para financiar hipotecas locales y préstamos a pequeñas empresas.
La estrategia de Visa para la era cripto
Los gigantes de Wall Street tienen el capital para construir sus propias redes de tokenización patentadas. Los bancos comunitarios y regionales, no. Al reconocer que los esfuerzos individuales y fragmentados fracasarían inevitablemente, 39 asociaciones de banqueros estatales de U.S. anunciaron una enorme empresa conjunta el 25 de agosto. El objetivo es construir una red blockchain nacional propiedad de la industria, programada para entrar en funcionamiento en 2027.
Así es exactamente como nacieron Visa y Mastercard en la década de 1960. Los bancos individuales intentaron lanzar sus propias tarjetas de crédito, descubrieron que el sistema fragmentado era inutilizable y se dieron cuenta de que tenían que cooperar en la infraestructura para poder competir en los servicios. La BankChain Alliance está ejecutando exactamente esa misma estrategia para la era de la blockchain. Al unir sus recursos, miles de instituciones más pequeñas pueden ofrecer liquidación automatizada las 24 horas, los 7 días de la semana, contratos inteligentes y stablecoins emitidas por bancos sin ser extorsionadas por las tarifas de proveedores externos.
Jugando bajo las reglas de los reguladores
Históricamente, los reguladores tratan a los bancos que tocan la tecnología de contabilidad distribuida como a niños pequeños con fuegos artificiales. El genio de la BankChain Alliance radica en su estricto cumplimiento de los límites bancarios existentes. En lugar de lanzar un nuevo y volátil criptoactivo, están centrando sus esfuerzos en los "depósitos tokenizados".
Un depósito tokenizado es simplemente un registro contable basado en blockchain del efectivo existente de un cliente. Los fondos permanecen directamente en el balance del banco, siguen disfrutando del seguro de la FDIC y están restringidos a una red autorizada. Esto no es banca en la sombra descentralizada; es una contabilidad más rápida y programable.
“Se trata de que los bancos de todos los tamaños construyan su propio futuro.”— Kathy Kraninger
Para dejar claro este punto en Washington, el grupo nombró a Kathy Kraninger, exdirectora de la Oficina para la Protección Financiera del Consumidor, como su presidenta interina. Su presencia envía una señal contundente de que esta red tiene la intención de jugar estrictamente bajo las reglas, ofreciendo a los clientes corporativos un refugio seguro y completamente regulado para el efectivo digital que los aleje de las entidades offshore.
Lo que dice la gente

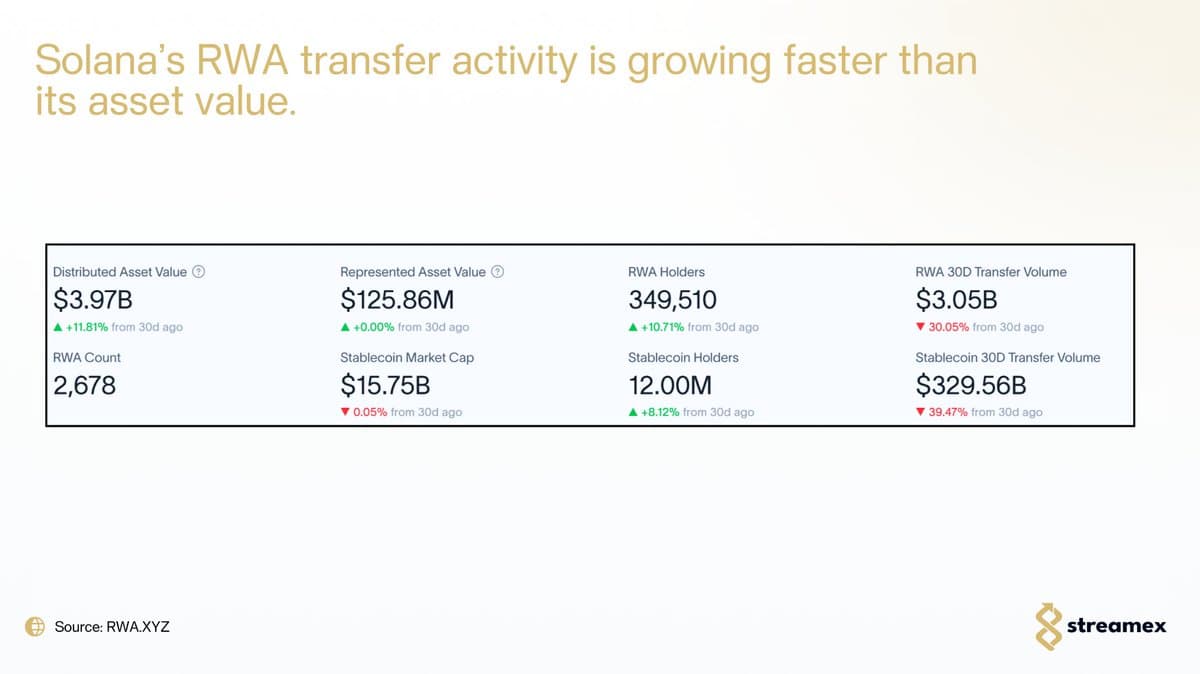
“.@solana is building a serious case as the settlement layer for real-world assets. RWA value on the network has reached $3.97 billion, up nearly 12% this month. More than 349,000 wallets now hold these assets, with the holder base growing over 10%. The chain is moving, Solana”

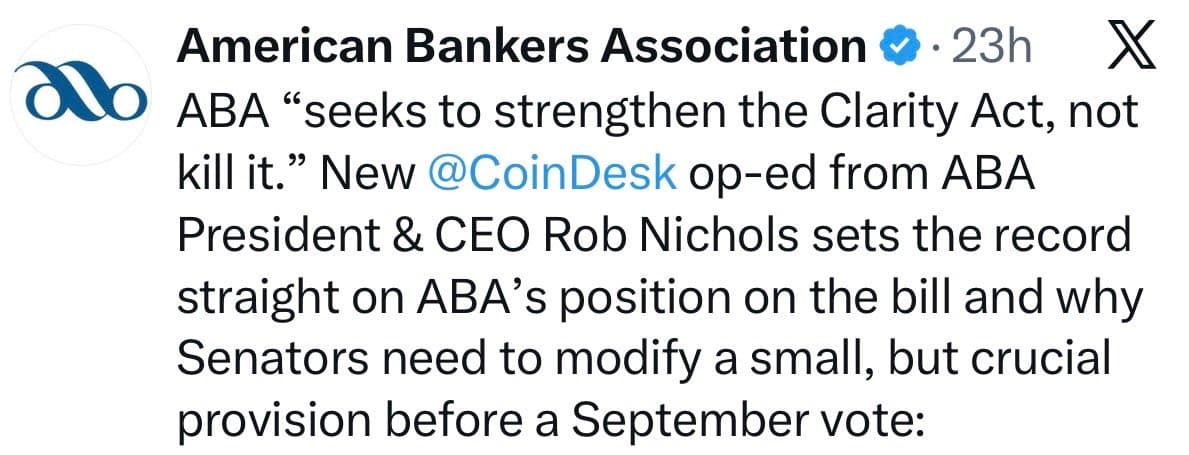
“I appreciate hearing that my friend @BankersPrez Rob Nichols is working to pass the CLARITY Act. But the “small” changes he wants would put significant friction on stablecoin adoption - just as stablecoins are taking hold in commerce and becoming critical infrastructure for”

“Revolut just launched EURR, its first euro-backed stablecoin 😳 This is one of the clearest signs yet that Europe’s biggest & most valuable fintech wants to own the money layer, not just the app around it: → Dollar stables still dominate (~$300B). The entire euro stablecoin”
Combating the Stablecoin Threat
The Brief
Mantén la curiosidad
IA y tecnología: qué cambia y por qué importa.
Tu selección diaria, en inglés o español.
Gratis para siempre. Cancela cuando quieras.
Más historias



Conversación
Inicia la conversación